Cómo leer una valoración de su casa: qué es un análisis comparativo de mercado
Un dueño que pide una valoración de su casa recibe, si la pide a un corredor, un documento de varias páginas llamado análisis comparativo de mercado — CMA, por sus siglas en inglés — con un rango de precio al final. La mayoría mira el número y guarda el resto. El resto es donde está la información: qué casas se usaron para llegar al número, qué ajustes se hicieron y por qué, y qué supone el corredor sobre la casa que todavía no ha visto por dentro. Esta guía explica cómo se construye un CMA en el condado de Suffolk, cómo leerlo, y en qué se diferencia de una tasación y de una estimación automática.
Qué es y qué no es
Un CMA es una opinión de precio basada en ventas cerradas de casas parecidas, en la misma zona, en los últimos meses. Lo prepara un corredor o agente con licencia, sin costo, como primer paso de una venta o como información para el dueño. No es una tasación.
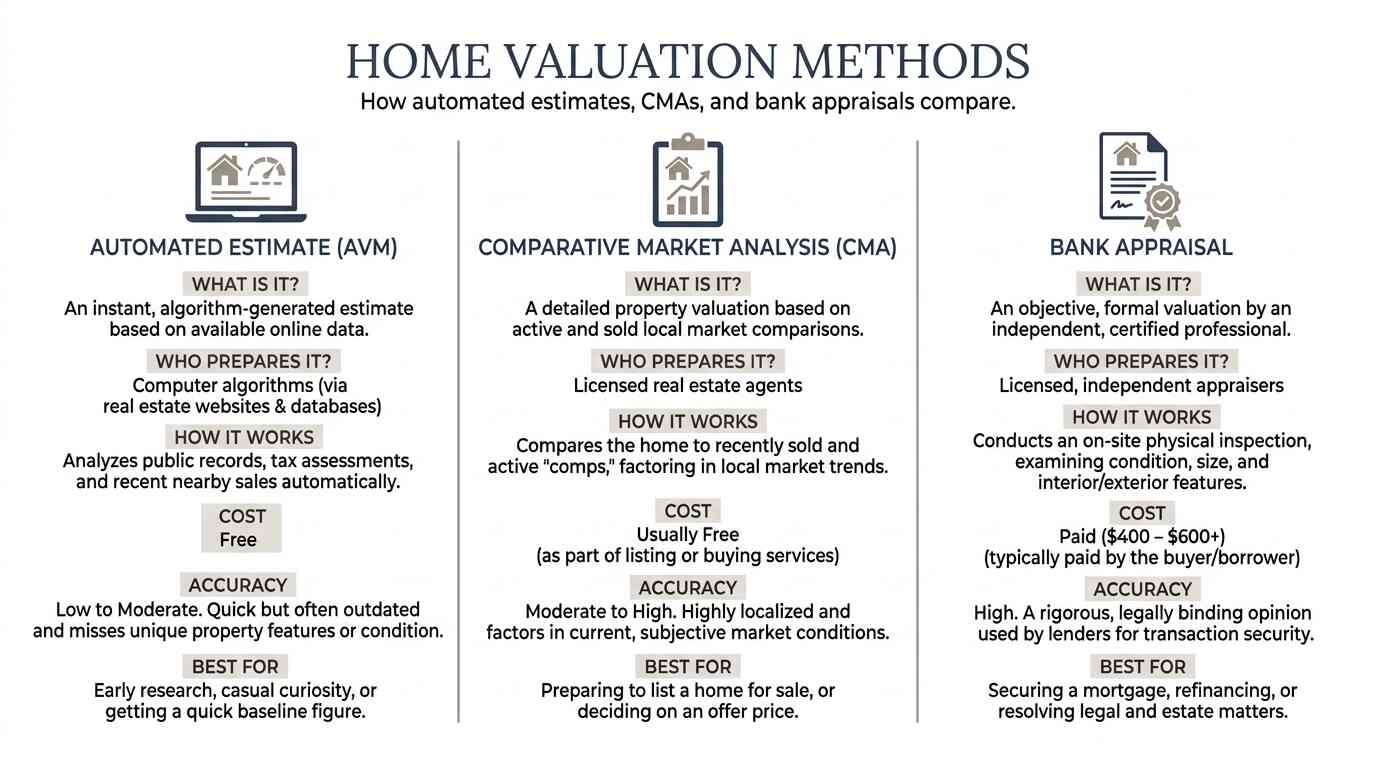
Una tasación la hace un tasador con licencia estatal, la ordena y la paga el banco del comprador, sigue reglas federales, y produce un valor único que el banco usa para decidir cuánto prestar. Cuesta varios cientos de dólares y llega después de que hay contrato.
Una estimación automática — la que muestran los portales — la produce un algoritmo a partir de registros de impuestos, ventas anteriores y promedios de la zona. No ha visto la casa. No sabe que el sótano está terminado, que la cocina es de 2023, ni que el vecino de al lado vendió por encima de lo pedido porque tenía piscina. En Long Island, donde dos casas iguales en la misma calle pueden estar en distritos escolares distintos y pagar impuestos distintos, el algoritmo se equivoca con frecuencia y en las dos direcciones.
El CMA está entre las dos: más informado que el algoritmo, menos formal que la tasación, y el único de los tres que explica su razonamiento al dueño.
Cómo se construye
El corredor empieza por lo que vendió. Busca en OneKey MLS, el servicio regional de listados, las ventas cerradas de los últimos tres a seis meses de casas comparables: mismo pueblo, mismo tipo — ranch, cape, colonial —, tamaño parecido, lote parecido, edad parecida. En Selden o Centereach eso suele dar entre cinco y diez ventas; en una calle de casas únicas cerca del agua, a veces dos.
Después ajusta. Si la casa del dueño tiene un baño más que una comparable, suma; si tiene un garaje menos, resta; si la comparable tenía la cocina renovada y la del dueño no, resta. Los ajustes son la parte del CMA que un dueño debe leer con más atención, porque son donde el corredor muestra su conocimiento del pueblo o su falta de él. Un ajuste de $15,000 por un sótano terminado en Coram es razonable; el mismo ajuste en Setauket es bajo.
El corredor mira también lo que está en venta ahora — la competencia que tendrá la casa — y lo que no se vendió: listados expirados o retirados, que dicen qué precio rechazó el mercado. Una casa parecida que estuvo seis meses en venta a $699,000 y se retiró es información tan útil como una que se vendió en dos semanas a $650,000.
Cómo leerlo
Las comparables. ¿Son del mismo pueblo y del mismo distrito escolar? ¿Son del mismo tipo de casa? ¿Se vendieron en los últimos seis meses? Una comparable de otro distrito, de otro tipo o de hace un año debilita el número. Un CMA con tres comparables sólidas vale más que uno con diez flojas.
Los ajustes. ¿Están explicados? ¿Son proporcionales a lo que cuesta hacer esa mejora en esa zona? Un ajuste sin explicación es una opinión disfrazada de cálculo.
El rango. Un CMA honesto da un rango, no un número. En el mercado de Suffolk de este otoño, con las casas vendiéndose al 101% del precio pedido y 40 días en el mercado, un rango de $20,000 a $30,000 sobre una casa de $650,000 es normal. Un rango de $100,000 dice que el corredor no sabe, o que la casa es tan particular que no hay comparables.
Lo que supone. Un CMA preparado a distancia supone que la casa está en estado promedio para su edad. Si el dueño sabe que el techo es nuevo o que el sótano se inunda, el número cambia. La valoración más útil es la que se hace después de que el corredor recorrió la casa, o al menos después de que el dueño contó lo que sabe.
Cómo se usa
Para un vendedor, el CMA fija el precio de lista. En un mercado donde una casa listada un 5% por encima de las comparables atrae visitas y ninguna oferta, el CMA es la diferencia entre vender en tres semanas y rebajar a las seis. Un vendedor que recibe tres CMA de tres corredores y elige el número más alto casi siempre elige al corredor que más quería el listado, no al que más sabe del pueblo.
Para un comprador, un CMA de la casa que quiere comprar le dice cuánto ofrecer y, más importante, cuánto no ofrecer. En Centereach, con casas vendiéndose al 103.8% del precio pedido en agosto, el comprador que oferta sin CMA paga lo que el vendedor pidió; el que oferta con CMA sabe si ese precio era alto o bajo.
Para un dueño que no vende, un CMA anual es una forma de saber qué tiene. Sirve para el reclamo de impuestos de mayo — las mismas comparables que fijan un precio de venta demuestran una tasación alta —, para una refinanciación, para una decisión sobre una reforma, o solo para saber.
Lo que un CMA no puede hacer
No puede valorar lo que no se vende: una casa única, un terreno con potencial de subdivisión, una propiedad comercial. No puede reemplazar a la tasación del banco, que es la que decide el préstamo, aunque un buen CMA anticipa lo que la tasación dirá. Y no puede saber lo que el dueño no cuenta.
Tampoco es una promesa. Un CMA dice a cuánto se vendieron casas parecidas y a cuánto podría venderse esta; el mercado decide lo demás. Un corredor que garantiza un precio no está haciendo un CMA, está haciendo una venta.
Pedir uno
Pawli prepara un análisis comparativo de mercado para cualquier casa de Suffolk a partir de las ventas cerradas en OneKey MLS, sin costo, en español, en menos de 24 horas, y lo explica línea por línea si el dueño quiere. Es información, no un compromiso de nada.
Solo para fines informativos — consulte a un tasador o asesor financiero con licencia. Un análisis comparativo de mercado es una opinión de precio y no constituye una tasación.